Domain usjp.de kaufen?
Wir ziehen mit dem Projekt
usjp.de um.
Sind Sie am Kauf der Domain
usjp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain usjp.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
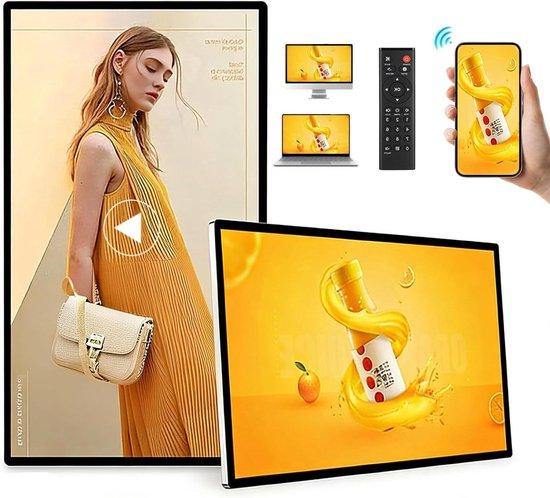
Digitales Display - Werbeplakat, Mediaplayer - Anzeige von Informationen - Flexibel, Multimedianzeige - 21,5 Zoll - SchwarzErleben Sie die fortschrittlichen Funktionen dieses Wanddisplays für Werbezwecke. Es unterstützt die 24/7-Wiederholung und bietet flexible Möglichkeiten zur Informationsanzeige. Dieser kommerzielle Mediaplayer eignet sich perfekt für verschiedene Anwendungen, wie z. B. dynamische Restaurantmenüs, intelligente Navigation in Einkaufszentren, Wartebereichssysteme in Krankenhäusern, Pinnwände in Büros und mehr. Er verwendet das benutzerfreundliche Android-Betriebssystem und unterstützt die Plug-and-Play-Funktion über USB/SD-Karte. Dank integriertem WLAN und Netzwerkanschluss sind flexible Content-Updates und Fernverwaltung möglich. Mit dem intelligenten Split-Screen-Modus können Sie gleichzeitig Videos und Bilder abspielen, sodass Sie mehrere Anzeigen oder Werbebotschaften darstellen können. Die Installation ist einfach dank der mitgelieferten Wandhalterung, die sowohl horizontale als auch vertikale Installationen unterstützt. Dieses Display ist ideal, um die visuelle Wirkung in Ihrem Raum648,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Digitales Display - Werbeplakat, Mediaplayer - Anzeige von Informationen - Flexibel, Multimedianzeige - 21,5 Zoll - SchwarzErleben Sie die fortschrittlichen Funktionen dieses Wanddisplays für Werbezwecke. Es unterstützt die 24/7-Wiederholung und bietet flexible Möglichkeiten zur Informationsanzeige. Dieser kommerzielle Mediaplayer eignet sich perfekt für verschiedene Anwendungen, wie z. B. dynamische Restaurantmenüs, intelligente Navigation in Einkaufszentren, Wartebereichssysteme in Krankenhäusern, Pinnwände in Büros und mehr. Er verwendet das benutzerfreundliche Android-Betriebssystem und unterstützt die Plug-and-Play-Funktion über USB/SD-Karte. Dank integriertem WLAN und Netzwerkanschluss sind flexible Content-Updates und Fernverwaltung möglich. Mit dem intelligenten Split-Screen-Modus können Sie gleichzeitig Videos und Bilder abspielen, sodass Sie mehrere Anzeigen oder Werbebotschaften darstellen können. Die Installation ist einfach dank der mitgelieferten Wandhalterung, die sowohl horizontale als auch vertikale Installationen unterstützt. Dieses Display ist ideal, um die visuelle Wirkung in Ihrem Raum648,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
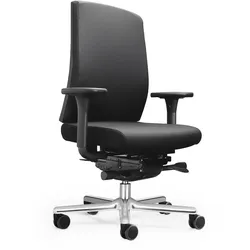
Löffler Bürostuhl FIGO Express VersandLöffler FIGO Bürostuhl Express Versand Bürostuhl Löffler FIGO FG 19 mit einem unschlagbaren Preis-Leistungs-Verhältnis jetzt im Schnelllieferprogramm. Löffler Bürostuhl FIGO mit Synchronmechanik und patentierter ERGO TOP-Technologie bietet weitergehende Bewegungsmöglichkeiten und überzeugt im Arbeitsalltag. Standardausstattung: + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Ergonomischer Muldensitz. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefenfederung. + Kunststoff-Außenschale in Schwarz. + Rückenlehnenhöhe in 8 Positionen einstellbar. + Tiefenverstellbare Lordosenstütze. + Bezug schwarz. + Gewichtsregulierung von 45 bis 120 kg. + Aluminium-Fußkreuz und Gasfeder, poliert. + Universalrollen. + Armlehnen optional. + 30 Jahre Löffler-Garantie. Maße: Gesamthöhe: ca. 98,5?114,5 cm Sitzhöhe: ca. 41,5?50,5 cm Sitzbreite: ca. 48 cm Sitztiefe: ca. 43?48 cm Rückenhöhe (ab Sitz): ca. 58,5?65,5 cm Gesamtbreite: ca. 71 cm Gesamttiefe: ca. 60 cm Lieferung: Der Löffler Bürostuhl FIGO mit Express-Versand wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Spitzenprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit.548,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.